Special Accounts Under the Draft Private Fund Raising Measures: Procedural Violations Face Administrative Penalties for the First Time
On 4 September 2026 the CSRC released the draft Measures for the Supervision and Administration of Private Fund Raising for public comment. This article compares the segregated fundraising account regime under the 2016 self-regulatory rules with the draft Measures, covering the scope of account functions, the supervision structure and — most importantly — the first introduction of administrative penalties for procedural violations.
On 4 September 2026, the China Securities Regulatory Commission (CSRC) published the draft Measures for the Supervision and Administration of Private Fund Raising (the “Draft Measures”) for public comment, with comments due by 4 October 2026. Once in force, the Draft Measures will replace the 2016 Measures for the Administration of Private Fund Raising (the “2016 Measures”), a self-regulatory rule issued by the Asset Management Association of China (AMAC). The regulation of private fund fundraising thus moves from an industry self-regulatory rule up to a departmental rule of the CSRC.
Key changes to the segregated fundraising account regime
-
Scope of account functions expanded from four to five categories. Under the Draft Measures, fund share transfer proceeds must for the first time pass through the segregated fundraising and settlement account. Combined with the new requirement that transferees of fund shares be qualified investors, this closes the long-standing supervisory gap in the transfer stage, which had been used to circumvent fund-flow supervision.
-
Account naming standard introduced. The account name must reflect the name of the specific private fund product and its character as a segregated fundraising and settlement account — so the account can be identified directly at the banking-account level. Managers that pool fundraising monies of several fund products into a single account will struggle to meet the naming and reconciliation requirements.
-
Stronger language on the independence of account assets. The boundary of asset independence is extended from the institution’s “own property” to its own property “and other property it manages or controls” — borrowing the legislative technique used for the independence of trust assets and providing a clearer normative basis for third-party objections against enforcement against segregated account monies.
-
Narrower scope of supervising institutions, and statutory reconciliation duties. Supervising institutions are limited to commercial banks and securities companies licensed to sell funds; China Securities Depository and Clearing Corporation Limited drops out, and the catch-all reference to “other institutions prescribed by AMAC” is deleted. Reconciliation, previously a matter of contract, becomes a statutory duty, and the duty of managers and distributors to provide true, accurate and complete materials and to cooperate is written into the rules.
-
First administrative penalties for procedural violations (the most important change). Under the 2016 Measures, breaches of the segregated account obligations carried only self-regulatory sanctions — no fine was available, the heaviest sanction being revocation of manager registration. Under the Draft Measures, failure to open and use the segregated account as required, or failure to supervise its assets and cooperate with the supervising institution, may result in a warning or public criticism plus a fine of up to RMB 100,000 (up to RMB 200,000 where financial safety is involved and harm results); misappropriation of account assets is dealt with under the Regulations on the Supervision and Administration of Private Investment Funds, with confiscation of illegal gains and fines of one to five times the illegal gains (or RMB 100,000 to RMB 1,000,000 where there are no gains or gains are under RMB 1,000,000). The constraints on segregated account obligations therefore move from self-regulatory sanctions to administrative enforcement, forming a full hierarchy of regulatory measures, administrative penalties, market bans and criminal referral.
-
Information-disclosure requirements adjusted. Disclosure of the segregated account and its supervising institution is no longer one of the mandatory items in promotional materials; that information is now carried by the supervision agreement and the fund contract. This is a change in disclosure logic rather than a reduction in transparency.
Practical note. Although the final text may still be adjusted, the direction — stricter regulation of the segregated account regime — is clear. Re-signing supervision agreements, changing account names and building reconciliation mechanisms all take time; managers and distributors are advised to run a self-check against Part III of the original article during the comment period to leave sufficient time for the transition.
原文为中文专业文章,由焦梁律师团队微信公众号「焦梁商事金融律师团队」发布。 The original article was published in Chinese by the Jiao Liang Commercial & Financial Lawyers Team WeChat account.
中文原文 / Chinese Original
2026年9月4日,中国证券监督管理委员会(以下简称中国证监会)就《私募投资基金募集监督管理办法(征求意见稿)》(以下简称《募集办法》)公开征求意见,截至2026年10月4日。
《募集办法》共七章四十五条,正式稿施行后将取代2016年施行的《私募投资基金募集行为管理办法》(中国证券投资基金业协会发布的自律规则,以下简称《2016办法》),私募基金募集环节的监管依据将从行业自律规则升格为中国证券监督管理委员会部门规章。
《募集办法》尚处于公开征求意见阶段;参照以往立法惯例,正式稿与征求意见稿的差异预计有限,具体规则仍以正式发布文本为准。
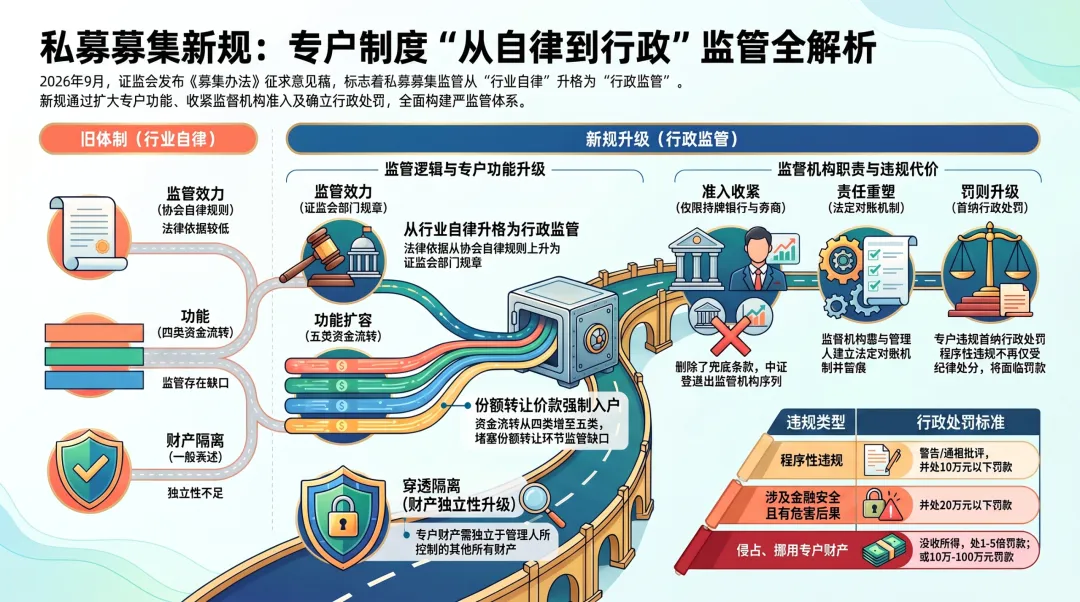
一、从自律规则到部门规则
在此之前,2026年6月,国务院办公厅印发《关于加强监管防范风险促进私募投资基金高质量发展的指导意见》(国办函〔2026〕54号)。这是国务院办公厅首次就私募基金行业出台的纲领性监管文件,其第三部分第(四)项明确提出"全面构建以行政监管为主、自律管理为辅的私募基金监管体系",并部署制定私募基金管理人监管、信息披露、资金募集、强制托管等规则。
本次《募集办法》公开征求意见,正是落实上述指导意见的具体举措之一:由部门规章对资金募集作出专门规定,将募集环节的规范从行业协会自律规则上升为行政监管,与"以行政监管为主、自律管理为辅"的监管体系相衔接。
《2016办法》由中国证券投资基金业协会发布,属于自律规则,违规后果限于纪律处分。本次《募集办法》由中国证券监督管理委员会依据《证券投资基金法》《私募投资基金监督管理条例》(以下简称《私募条例》)制定,属于部门规章,罚则直接衔接《私募条例》规定的行政处罚条款,笔者认为这是十年来私募募集监管最根本的变化之一。
二、《2016办法》确立的专户制度框架
《2016办法》构建了私募基金募集结算专户的基本制度框架,核心条文为第十二条、第十三条、第十四条。
《2016办法》第十二条(专户功能与原路返还)规定:“募集机构或相关合同约定的责任主体应当开立私募基金募集结算资金专用账户,用于统一归集私募基金募集结算资金、向投资者分配收益、给付赎回款项以及分配基金清算后的剩余基金财产等,确保资金原路返还。”
《2016办法》第十三条(监督机构与账户监督协议)规定:“募集机构应当与监督机构签署账户监督协议,明确对私募基金募集结算资金专用账户的控制权、责任划分及保障资金划转安全的条款。监督机构应当按照法律法规和账户监督协议的约定,对募集结算资金专用账户实施有效监督,承担保障私募基金募集结算资金划转安全的连带责任。取得基金销售业务资格的商业银行、证券公司等金融机构,可以在同一私募基金的募集过程中同时作为募集机构与监督机构……本办法所称监督机构指中国证券登记结算有限责任公司、取得基金销售业务资格的商业银行、证券公司以及中国基金业协会规定的其他机构。”
《2016办法》第十四条(资金定性)规定:“涉及私募基金募集结算资金专用账户开立、使用的机构不得将私募基金募集结算资金归入其自有财产。禁止任何单位或者个人以任何形式挪用私募基金募集结算资金。私募基金管理人、基金销售机构、基金销售支付机构或者基金份额登记机构破产或者清算时,私募基金募集结算资金不属于其破产财产或者清算财产。”
上述制度框架已运行十年,笔者对其评述如下:
其一,专户功能范围未涵盖基金份额转让环节。依据《2016办法》第十二条,募集结算资金专用账户的用途限于统一归集私募基金募集结算资金、向投资者分配收益、给付赎回款项以及分配基金清算后的剩余基金财产;基金份额转让价款不属于专用账户的法定流转范围,转让价款可以不经专用账户收付,资金监督在该环节存在制度缺口,实践中由此产生以基金份额转让为形式规避资金监管的操作空间。
其二,监督机构范围过宽,准入标准不统一。依据该办法第十三条,监督机构包括中国证券登记结算有限责任公司、取得基金销售业务资格的商业银行、证券公司,以及中国证券投资基金业协会规定的其他机构。其中,中国证券投资基金业协会规定的其他机构属于授权性的兜底条款;实践中,部分地方股权交易中心类机构曾经担任监督机构,此类机构的资金监督能力与专业水平缺乏统一、明确的准入标准。
其三,违反专户义务的行为缺乏行政处罚依据。第十三条课以监督机构保障私募基金募集结算资金划转安全的连带责任,该责任在性质上属于民事责任;对于违反专户管理义务的行为,该办法仅于第三十五条设定自律责任,未设定相应的行政处罚。专户义务的约束以自律处分为主,行政强制约束缺位。
其四,未建立对账机制。该办法未规定私募基金管理人、基金销售机构与监督机构之间的对账义务,对专用账户资金变动的核查缺乏制度化的程序安排,资金监督主要依赖监督协议的约定,规范约束力不足。
三、《募集办法》对专户制度的主要修改
(一)专户功能范围由四类情形扩大至五类情形,基金份额转让价款纳入专户流转
《募集办法》第二十七条第一款规定:“私募基金募集结算资金归集、份额转让、投资者收益分配、赎回给付款项、清算后的剩余财产分配等均应当通过募集结算专用账户进行。“基金份额转让价款首次纳入募集结算专用账户的流转范围。
《募集办法》第十条第二款同时规定:“私募基金份额进行转让的,受让人应当为合格投资者。转让完成后,该私募基金投资者人数仍然应当符合前款规定。“基金份额转让环节的资金流转与投资者资质由此同时纳入监管。
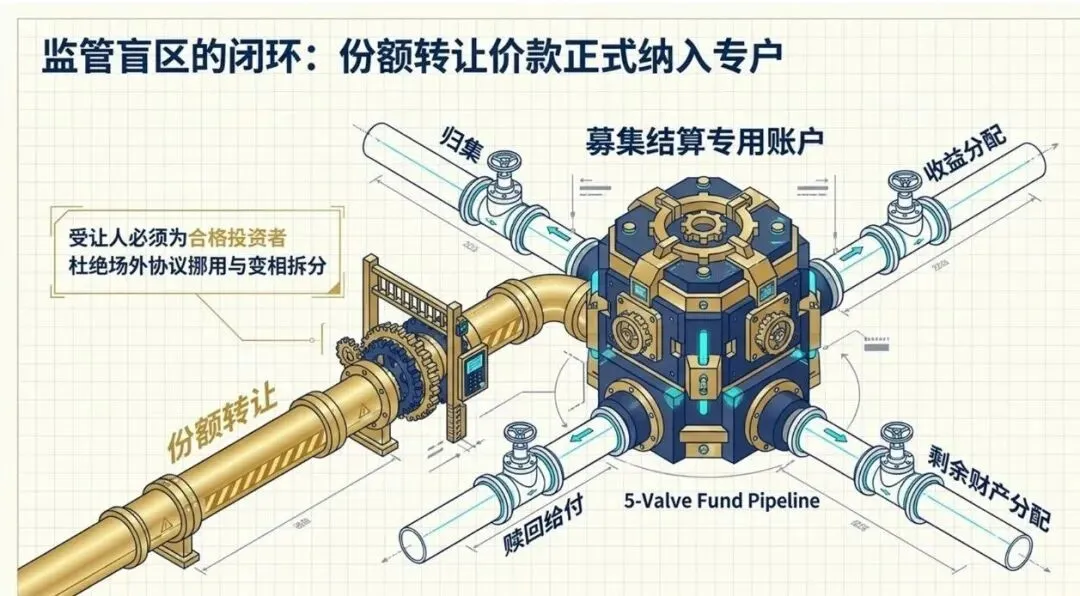
(二)确立账户命名规范,增强专用账户的可识别性
《募集办法》第二十七条第一款同时规定:“账户名称应当体现私募基金产品名称和募集结算专用账户属性。“专用账户由此从依据基金合同约定、在系统内部备注的账户类型,转变为通过银行账户名称即可直接识别的账户类型。实务中应当注意:部分管理人将多个私募基金产品的募集资金混同归集于同一账户的做法,在本办法施行后将难以满足账户命名与对账要求。
(三)专户财产独立性表述升级
《募集办法》第二十七条第二款规定:“募集结算专用账户财产独立于私募基金管理人、私募基金销售机构的固有财产及其管理、控制的其他财产。任何单位、个人不得以任何形式侵占、挪用募集结算专用账户财产。“对比《2016办法》第十四条,《募集办法》将财产独立性的边界由固有财产扩展至固有财产及其管理、控制的其他财产,该表述借鉴信托财产独立性的立法技术,为今后司法实践中就专用账户资金主张排除强制执行提供更为明确的规范依据。
(四)监督机构范围收窄,对账义务法定化
《募集办法》第二十八条规定:“私募基金管理人、私募基金销售机构应当委托募集结算资金监督机构对募集结算专用账户财产进行监督,签署监督协议,明确保障资金划转安全的制度措施和纠纷解决机制,保证专用账户财产的独立和安全。募集结算资金监督机构由取得基金销售业务资格的商业银行、证券公司担任。募集结算资金监督机构应当建立与私募基金管理人、私募基金销售机构的对账机制,按照规定和监督协议约定及时核对认申购、资金划转等信息,私募基金管理人、私募基金销售机构应当提供真实、准确、完整的相关材料,配合其履行职责。“其一,监督机构限于取得基金销售业务资格的商业银行、证券公司;其二,对账由监督协议的任意约定上升为法定义务;其三,配合义务成文化,提供虚假材料本身即构成违规。
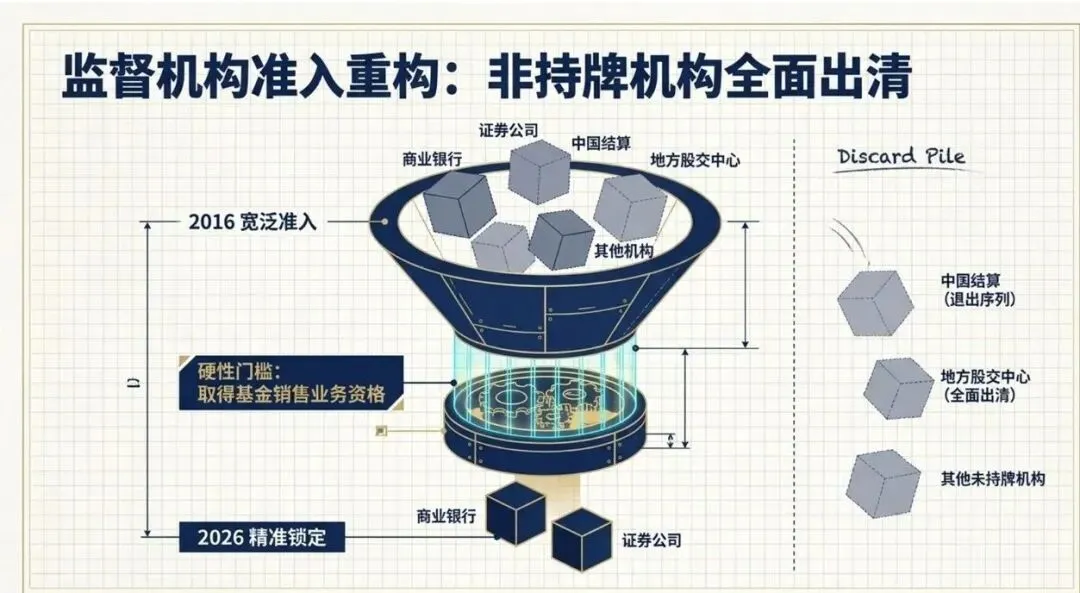
(五)法律责任体系完善,专户程序性违规首次纳入行政处罚范围
笔者认为,此系本次修改中最重要的变化。《募集办法》将专户义务的违法责任区分为两个层次。
其一,针对程序性义务的行政处罚。程序性违规,指未按照要求开立和使用募集结算专用账户、未按照要求实施专户财产监督或者未配合监督机构履行职责等不涉及资金侵占、挪用的违规行为。依据《募集办法》第四十一条第二项、第三项,此类行为由中国证券监督管理委员会及其派出机构给予警告或者通报批评,并处十万元以下的罚款;涉及金融安全且有危害后果的,并处二十万元以下的罚款;对直接负责的主管人员和其他直接责任人员依照上述标准予以处罚。
其二,针对侵占挪用行为的处罚。依据《募集办法》第三十九条第二款、第三款,私募基金管理人及其从业人员侵占、挪用募集结算专用账户财产的,依照《私募条例》第五十五条处罚;私募基金销售机构、募集结算资金监督机构等机构及其从业人员实施上述行为的,依照第五十七条处罚。
对照《2016办法》,其对专户违规行为未设定任何罚款依据。《募集办法》施行后,专户义务的约束形态由自律处分转变为行政强制约束,专户法律责任体系形成行政监管措施、行政处罚、市场禁入、刑事移送的完整层级。
(六)监督机构连带责任的取消与行政责任的确立
《2016办法》第十三条规定的连带责任属于民事责任,《募集办法》未再保留该表述,改为监督协议、对账机制与行政罚则相结合的责任结构。投资者因监督机构未履行监督职责遭受损失的,其民事请求权基础需要回到监督协议的约定以及《中华人民共和国民法典》的相关规定中寻找,该变化在诉讼策略上应当予以考虑。与民事连带责任的取消相对,监督机构的行政责任在《募集办法》中得到系统规定(第三十八条、第四十条、第四十二条)。
四、信息披露要求的相应调整
《2016办法》第二十三条要求推介材料披露私募基金募集结算资金专用账户及其监督机构信息。《募集办法》第二十条列举的推介材料六项法定内容中,未再单列专户披露项。该调整并非取消透明度要求,而是披露逻辑的变化:专户信息改由监督协议与基金合同承载,推介材料聚焦产品本身信息。
五、总结
本次《募集办法》对专户制度的调整集中在三个层面:功能范围、监督结构与法律责任。在功能层面,专用账户的法定流转范围由四类情形扩展至五类情形;在结构层面,监督机构范围收窄,对账机制与配合义务上升为法定要求,专户财产独立性表述与信托法理进一步靠拢;在责任层面,未按要求开立、使用专用账户的,处十万元以下罚款,涉及金融安全且有危害后果的,处二十万元以下罚款,侵占、挪用专用账户财产的,依照《私募条例》第五十五条没收违法所得并处罚款。专户义务的约束,由此完成了从自律处分到行政处罚的升格。
征求意见于2026年10月4日截止。建议私募基金管理人与销售机构在征求意见阶段即对照原文第三部分逐项自查,为过渡预留时间。
(尾注:所引条文原文见微信公众号原文)
